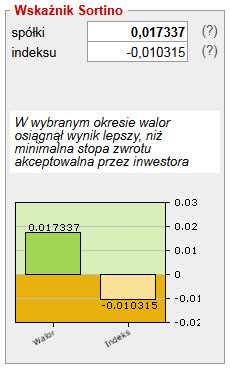
 Wskaźnik Sortino został oficjalnie wprowadzony w roku 1994 (wówczas jeszcze nie nazywano go w ten sposób) przez Franka Sortino i Lee N.Price’a. Pierwsze pomysły używania tego rodzaju wskaźników pojawiły się jednak znacznie wcześniej (,,Financial Executive Magazine”, sierpień 1980 r., ,,Journal of Risk Management”, wrzesień 1981 r.). Jest to modyfikacja wskaźnika Sharpe’a - zamiast stopy zwrotu wolnej od ryzyka używa się minimalnej akceptowanej przez inwestora stopy zwrotu, zaś zamiast odchylenia standardowego - semiodchylenia standardowego (które uwzględnia tylko odchylenia in minus od minimalnej wymaganej stopy zwrotu).