 Wskaźnik Information Ratio, zwany też czasem Appraisal Ratio, jest analogiem wskaźnika Sharpe’a, bazującym jednak na tzw. benchmarku – wybranym portfelu, który inwestor chce
pobić
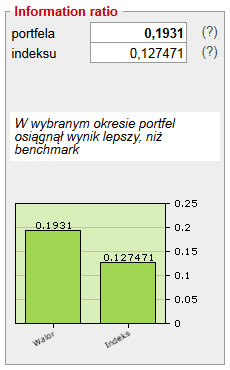
, zamiast na stopie zwrotu wolnej od ryzyka. Niech dany będzie okres historyczny, dzielący się na T podokresów historycznych równej długości, o numerach \(1,2,\ldots,T\) . Wskaźnik Information Ratio (jednookresowy) portfela \(\mathbf{x}\) wyznacza się wówczas ze wzoru
gdzie
- \(\overline{R}_{\mathbf{x}}\) jest stopą zwrotu z portfela \(\mathbf{x}\) (patrz: stopa zwrotu i ryzyko portfela),
- \(\overline{R}_b\) jest stopą zwrotu z wybranego przez inwestora benchmarku,
- \(TE_{\mathbf{x}}\) tzw. tracking error portfela \(\mathbf{x}\) względem benchmarku.
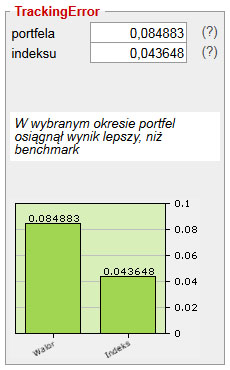
Tracking error portfela \(\mathbf{x}\) liczy się jako odchylenie standardowe różnicy stóp zwrotu z portfela \(\mathbf{x}\) i benchmarku, czyli jest to wyrażenie
gdzie
- \(R_{\mathbf{x},t}\) jest stopą zwrotu z portfela \(\mathbf{x}\) w podokresie historycznym o numerze \(t\),
- \(R_{b,t}\) jest stopą zwrotu z benchmarku w podokresie historycznym o numerze \(t\).
Wskaźnik Tracking Error pozwala na dokonanie oceny zgodności efektów zarządzania portfelem z wynikami osiąganymi przez benchmark. Im mniejsza jest wartość tego wskaźnika, tym lepsze jest odzwierciedlenie wyników benchmarku, czyli występuje większa zgodność.
Zauważmy, że wyrażenie \(\overline{R}_{\mathbf{x}}-\overline{R}_b\) w liczniku Information Ratio odzwierciedla umiejętności tworzenia przez inwestora portfela o stopie zwrotu korzystniejszej, niż stopa zwrotu z portfela referencyjnego (benchmarku), z którym chce on konkurować (może być to np. wybrany indeks giełdowy). Z kolei tracking error w mianowniku mierzy ilość tzw. ryzyka resztowego (niesystematycznego), które inwestor napotyka przy próbie pobicia zwrotów z benchmarku. Jest to innymi słowy koszt aktywnego zarządzania, czyli wielkość losowych fluktuacji, na które inwestor nie ma wpływu i które mogą ewentualnie pogorszyć skutki podejmowanych decyzji inwestycyjnych.
- Wielkość wskaźnika Information Ratio z przedziału 0,5-0,75 uważana jest za dobrą.
- Wielkość wskaźnika Information Ratio z przedziału [0,75,1] uważana jest za bardzo dobrą.
- Wielkość wskaźnika Information Ratio powyżej 1 uważana jest wyjątkowo dobrą.
Warto jeszcze zauważyć, że w przypadku, gdy jako benchmark zostanie wybrany walor pozbawiony ryzyka (jego stopa zwrotu może się zmieniać w czasie!), to Information Ratio będzie równe uogólnionemu wskaźnikowi Sharpe’a (patrz: Wskaźnik Sharpe’a), zaś jeżeli ów walor pozbawiony ryzyka będzie miał stopę zwrotu stałą, wówczas wskaźnik Information Ratio będzie równy klasycznemu wskaźnikowi Sharpe’a.