 Załóżmy, że interesuje nas zakup akcji pewnej liczby (niech będzie to liczba n) spółek.
Na podstawie danych historycznych możemy wyznaczyć oczekiwaną stopę zwrotu każdej z akcji. Robimy to w następujący sposób. Dzielimy interesujący nas okres historyczny na \(T\) podokresów historycznych o numerach \(1,2,\ldots,T\). Dysponując notowaniem \(C_p\) danej akcji na początku pewnego podokresu o numerze \(t\in\{1,\ldots,T\}\) (tygodnia, miesiąca, itp.) oraz notowaniem \(C_k\) na końcu tego podokresu, wyznaczamy stopę zwrotu w tym podokresie historycznym ze wzoru
Jeżeli w wybranym okresie historycznym mamy wyznaczonych \(T\) stóp zwrotu, wynoszących kolejno \(R_1, R_2, \ldots, R_t\), to historyczną stopę zwrotu z inwestycji w tym okresie liczymy ze wzoru
czyli jest to średnia arytmetyczna poszczególnych stóp zwrotu.
Natomiast ryzyko wiążące się z wahaniami kursu danej akcji wyznaczamy ze wzoru
Teraz ponieważ inwestor chce zakupić akcje \(n\) spółek, to jego portfel \(\mathbf{x}\) (w sensie procentowo-wartościowym, albo inaczej udziałowym) można opisać w następujący sposób:
gdzie \(x_i\) oznacza udział \(i\)-tego waloru w portfelu, czyli jest to stosunek wartości danego waloru do wartości całego portfela.
Portfel musi składać się z liczb nieujemnych. Jeżeli zaś któreś spośród \(x_i\) jest równe zeru, oznacza to, że inwestor nie zakupił w ogóle danego waloru.
Portfel musi się składać także z liczb nie większych, niż jeden. Jeżeli któreś z \(x_i\) jest równe 1, oznacza to, że inwestor za cały swój kapitał nabył akcje tylko i-tej spółki (wówczas pozostałe udziały muszą już być zerowe).
Jak zostało to już omówione (patrz: Stopa zwrotu i ryzyko portfela) stopa zwrotu z portfela \(\mathbf{x}=(x_1, \ldots, x_n)\) może być wyrażona wzorem
Natomiast ryzyko portfela (rozumiane jako odchylenie standardowe stopy zwrotu tego portfela) opisane jest wzorem
gdzie \(\sigma_{i,j}\) jest kowariancją stóp zwrotu walorów i-tego i j-tego. Historyczną kowariancję dla pary walorów wyznacza się ze wzoru
gdzie \(R_{i,t}\) oznacza stopę zwrotu i-tego waloru w podokresie historycznym o numerze \(t\) (\(t=1,\ldots,T\)), zaś \(\overline{R}_i\) jest średnią historyczną stopą zwrotu z i-tego waloru, wyznaczaną ze wzoru
Widzimy, że dla różnych portfeli \(\mathbf{x}\) będziemy otrzymywali różne stopy zwrotu oraz różne ryzyka. Okazuje się na przykład, iż jeżeli chcemy uzyskać pewną stopę zwrotu, to na ogół (jeśli mamy do dyspozycji akcje co najmniej trzech spółek) możemy ją uzyskać na wiele różnych sposobów. Jednak portfele, które dawać będą taką, a nie inną stopę zwrotu, charakteryzować się będą różnymi poziomami ryzyka. Najistotniejszym więc problemem jest tu znalezienie takich portfeli, które przy zadanej stopie zwrotu będą miały najmniejsze możliwe ryzyko (nie ma sensu decydować się na większe ryzyko, jeżeli średnio uzyskamy tyle samo). Portfele o tej własności tworzą tzw. łamaną portfeli relatywnie minimalnego ryzyka.
Okazuje się jednak, że wśród tych portfeli istnieją portfele zbędne - takie, które przy pewnym poziomie ryzyka mają niską stopę zwrotu, tzn. że istnieją portfele o takim samym ryzyku, ale wyższej stopie zwrotu. Te lepsze portfele nazywa się portfelami efektywnymi, a cały ich zbiór łamaną portfeli efektywnych.
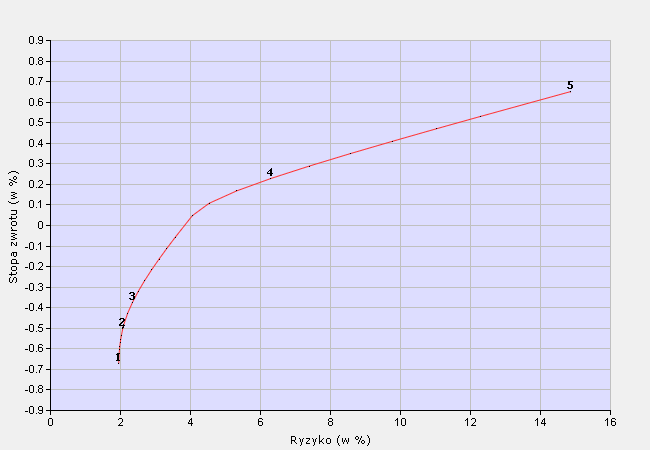
Inwestorów powinno zatem interesować wyznaczenie wszystkich portfeli efektywnych. Istnieje kilka sposobów, aby ten cel osiągnąć. Wszystkie niestety są dość skomplikowane. Najszybszy z nich to tzw. algorytm prostej krytycznej (albo linii krytycznej) (ang. critical line algorithm), który w najszybszy sposób wyznacza po kolei wszystkie portfele efektywne.
Wśród portfeli efektywnych istnieje jeden (może być ich też więcej) portfel o najmniejszym ryzyku spośród ryzyk wszystkich istniejących portfeli. Nazywa się go portfelem minimalnego ryzyka. Jest on co prawda najstabilniejszy, najpewniejszy pod względem wahań w czasie, jednak na ogół ma bardzo niską stopę zwrotu i dlatego zwykle nie jest dla inwestorów interesujący.
Jeżeli znamy stopę zwrotu waloru bezryzykownego (np. obligacji), to może nam ona posłużyć do wyznaczenia jeszcze jednego typu portfela. Taki portfel (o ile istnieje, to w praktyce jest już jedyny) ma tę własność, że obliczony dla niego wskaźnik Sharpe’a ma wartość największą z możliwych spośród wskaźników Sharpe’a wszystkich portfeli. Jest to tzw. portfel optymalny względem bezryzykownej stopy zwrotu. Jak wiadomo (patrz: Wskaźnik Sharpe’a ) im większa wartość wskaźnika Sharpe’a, tym lepszy jest to sygnał wyższej jakości danego portfela akcji. Jeżeli więc za kryterium wyboru portfeli przyjęlibyśmy maksymalizację wskaźnika Sharpe’a, wówczas portfel optymalny względem bezryzykownej stopy zwrotu jest portfelem najlepszym. Ma on co prawda ryzyko większe, niż ryzyko minimalne, ale jego stopa zwrotu jest zwykle dużo wyższa od stopy zwrotu portfela minimalnego ryzyka. Ten portfel zatem może być już dla inwestorów atrakcyjny.