 W latach 60-tych ubiegłego wieku matematycy i ekonomiści (pracujący niezależnie): J.L. Treynor, W.F. Sharpe, J. Lintner oraz później J. Mossin oraz E.F. Fama stworzyli tzw. Model Wyceny Aktywów Kapitałowych (Capital Asset Pricing Model, CAPM). Podstawą tego modelu w klasycznej jego wersji jest szereg (nie do końca spełnionych na rynku!) założeń. Najważniejsze z nich, to:
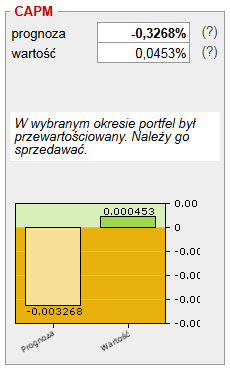
Prognozowanie stopy zwrotu z posiadanego portfela przy założeniu CAPM
Odpowiedz